Depuis le 1er septembre 2026, la réforme de la facturation électronique est lancée. Et une question revient vite chez les dirigeants de petites entreprises : et les notes de frais ? Le déjeuner client, la nuit d'hôtel, le péage ? Bonne nouvelle : la réforme change la façon dont les factures circulent, pas les règles de fond. Voici ce qui change vraiment, d'après les fiches publiées par l'administration fiscale.
Le calendrier en deux dates
Depuis le 1er septembre 2026, toutes les entreprises, quelle que soit leur taille, doivent pouvoir recevoir des factures électroniques. Seules les grandes entreprises et les ETI doivent déjà en émettre.
Au plus tard le 1er septembre 2027, l'obligation d'émettre s'étend aux PME, TPE et micro-entreprises (fiche officielle sur le calendrier).
Pour une entreprise de moins de 250 salariés, l'urgence, c'est donc la réception. Les factures circulent d'une plateforme agréée à l'autre : il n'y a pas de portail public gratuit, il faut en choisir une, souvent via ton logiciel de gestion, ta banque ou ton expert-comptable. L'administration publie la liste des plateformes agréées.
Les trois cas d'une note de frais
L'administration a publié une fiche dédiée aux notes de restaurant. Elle distingue trois situations.
Le salarié paie sans rien demander. Il repart avec un ticket, et le restaurant traite l'opération comme une vente à un particulier. Pour déduire la TVA, un ticket ne suffit pas en principe. Une tolérance existe pour la restauration jusqu'à 150 € HT : le ticket doit indiquer le HT, le taux et le montant de TVA et le TTC, et le salarié y inscrit le nom et l'adresse de l'entreprise.
Le salarié demande une facture au nom de l'entreprise. C'est alors une vente entre deux entreprises : le restaurant émet une facture électronique, envoyée sur la plateforme de ton entreprise à partir du SIREN ou du SIRET que le salarié lui donne. Le nom du salarié n'y figure pas.
La facture est demandée après coup. C'est possible : le restaurant émet une facture électronique avec la mention « TVA déjà collectée ».
Pour le deuxième cas, garde en tête le calendrier : seules les grandes entreprises et les ETI émettent déjà. Une grande chaîne d'hôtels ou un loueur de voitures t'enverra une facture électronique dès maintenant, le restaurant indépendant à partir de 2027.
Côté autoroute, un ticket de péage reste un justificatif suffisant, tandis qu'un abonnement de télépéage donne lieu à une facture électronique mensuelle.
Le piège : la même dépense comptée deux fois
Quand le salarié demande une facture au nom de l'entreprise, la dépense existe deux fois : la facture électronique sur ta plateforme, et la note de frais avec son ticket. L'administration le rappelle dans sa fiche : il faut éviter de la compter deux fois. Avant de rembourser le salarié et de passer l'écriture, rapproche les deux.
Les trois réflexes à donner à ton équipe :
Donne aux salariés qui se déplacent le SIREN de l'entreprise, à communiquer à l'hôtel, au restaurant ou au loueur qui le demande.
Garde toujours le ticket, et pour un repas, inscris-y le nom et l'adresse de l'entreprise.
Signale dans la note de frais si la facture a été demandée au nom de l'entreprise, pour faciliter le rapprochement.
Ce qui ne change pas
Les règles de TVA et de déduction. L'administration est claire : la réforme ne change pas les règles de TVA. Une facture électronique d'hôtel ne rend pas récupérable la TVA sur l'hébergement du personnel, qui reste exclue de la déduction.
Les règles de remboursement des frais professionnels. Remboursement au réel sur justificatifs, ou allocations forfaitaires dans les limites fixées par l'Urssaf, avec la preuve du caractère professionnel de la dépense.
Les justificatifs. Le ticket reste la pièce de la note de frais.
Les factures papier ou PDF. Une facture reçue par mail ou sur papier après le 1er septembre 2026 n'est pas écartée pour ce seul motif, et le droit à déduction n'est pas perdu d'office.
Et les sanctions ?
Depuis la loi de finances 2026, une facture qui aurait dû être émise en électronique coûte 50 € d'amende, dans la limite de 15 000 € par an (article 1737 du Code général des impôts). Une entreprise sans plateforme de réception reçoit d'abord une mise en demeure, puis une amende de 500 €. Pour 2026, l'administration annonce une approche pédagogique pour les entreprises engagées dans une mise en conformité sérieuse. Ce n'est ni un report ni une suspension : le plus simple reste de choisir ta plateforme maintenant (page officielle de la réforme).
Et eachr dans tout ça ?
Soyons clairs : eachr n'est pas une plateforme agréée et ne reçoit pas tes factures électroniques. Il s'occupe de l'autre moitié du sujet, les notes de frais de ton équipe :
Chaque dépense a son justificatif, photographié depuis le téléphone. Sans justificatif, pas de dépense.
La lecture automatique pré-remplit les champs : fournisseur, numéro de TVA du fournisseur, montants HT, TVA et TTC, taux de TVA. Le salarié vérifie avant d'envoyer.
eachr signale les risques de doublon entre notes de frais : même justificatif, ou même montant, même date et même fournisseur.
Chaque justificatif est scellé par une empreinte à l'envoi, pour pouvoir prouver qu'il n'a pas été modifié depuis.
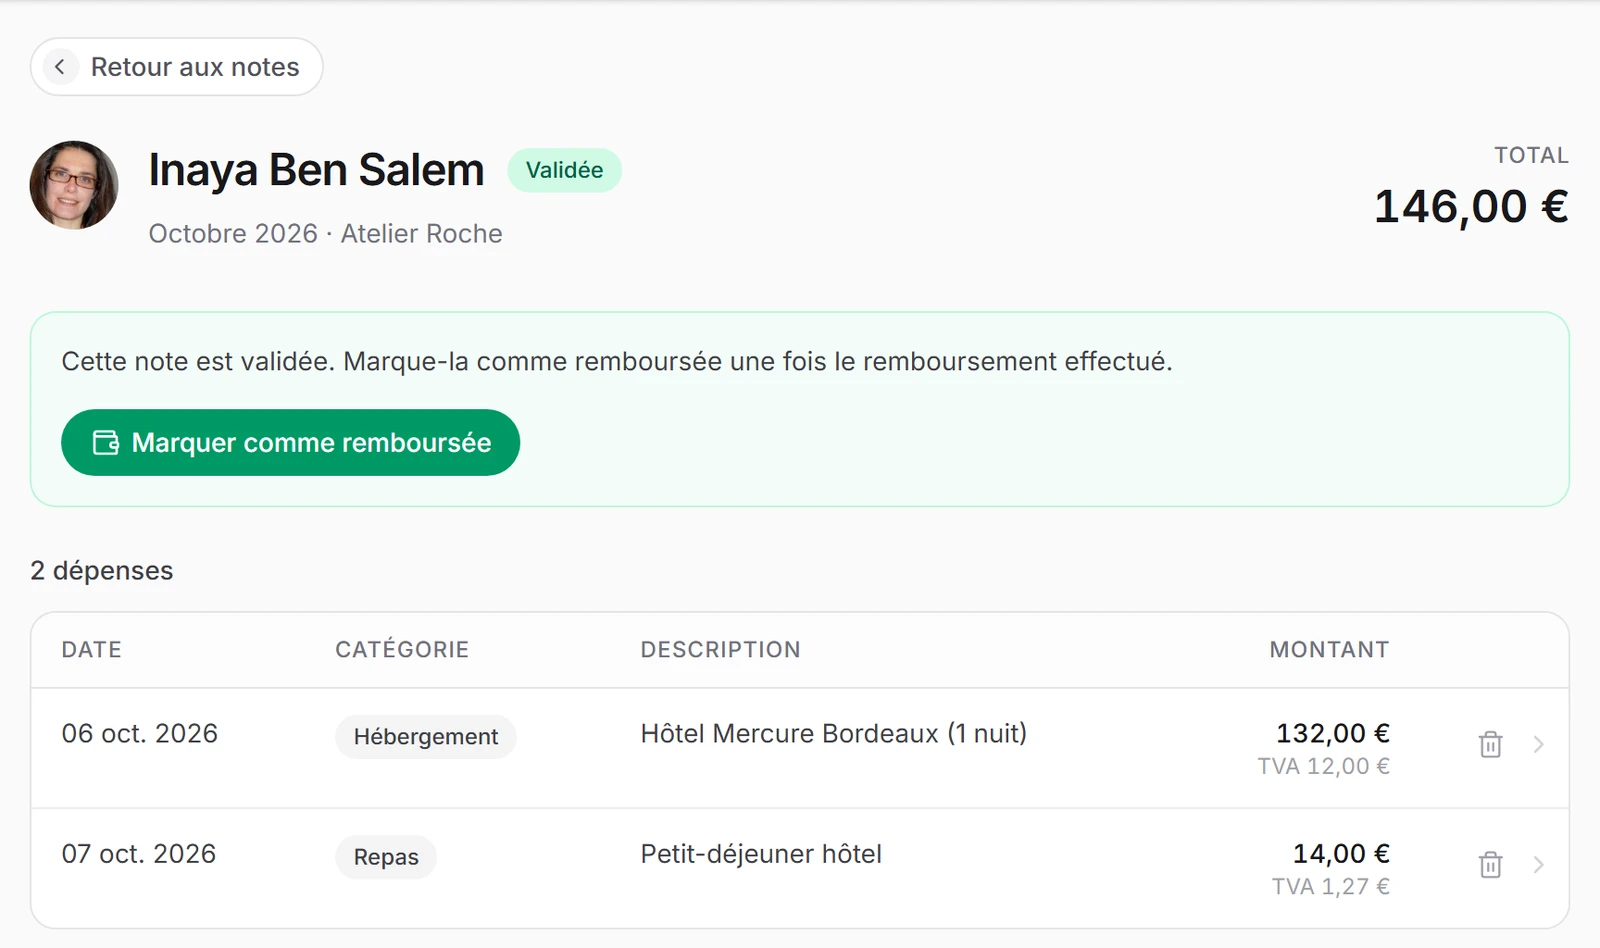
L'export CSV ou Excel reprend fournisseur, numéro de TVA, HT, TVA et TTC pour ton expert-comptable, qui fait le rapprochement avec les factures reçues sur ta plateforme.
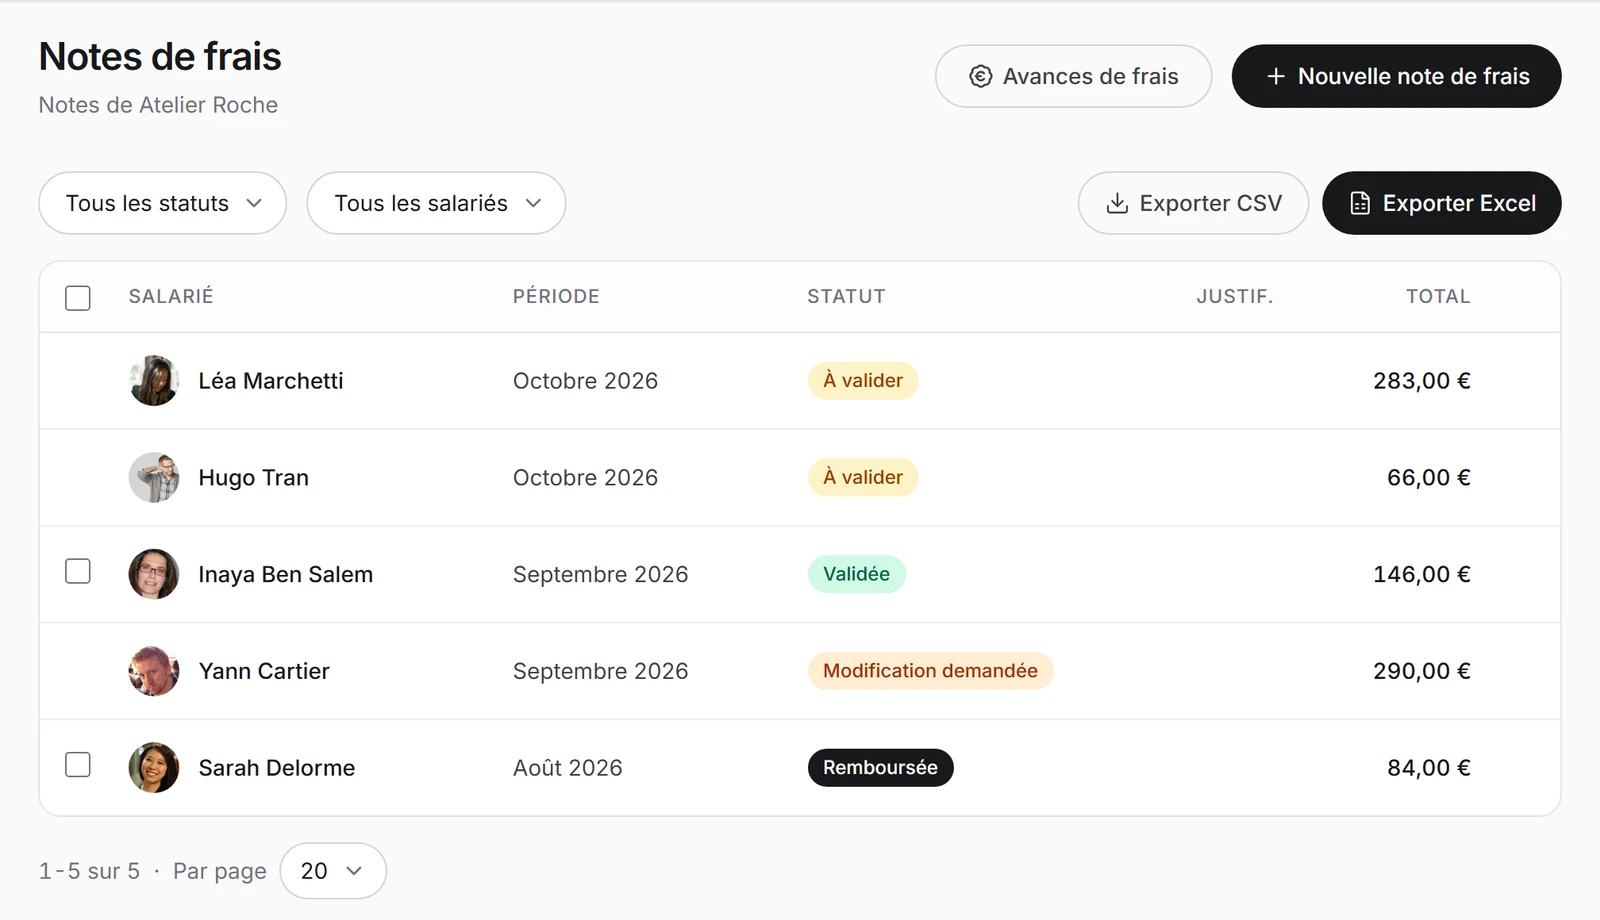
La démo s'ouvre en un clic sur une entreprise pré-remplie, en visiteur, avec des notes de frais déjà en cours. Tu peux en valider une et voir le parcours complet.